आधार नंबर से आवास योजना स्टेटस कैसे चेक करें? तरीका 2026 Updated
आधार नंबर से आवास योजना स्टेटस कैसे चेक करें? PMAY Urban में आधार नंबर से सीधे स्टेटस चेक किया जा सकता है, लेकिन PMAY Gramin में सिर्फ आधार नंबर से यह नहीं चलता, वहां रजिस्ट्रेशन नंबर ही असली चाबी है।
मुख्य बातें:
- PMAY Urban में pmaymis.gov.in पर Aadhaar number और नाम डालकर OTP से स्टेटस चेक किया जा सकता है।
- PMAY Gramin में सिर्फ आधार नंबर से सीधी खोज संभव नहीं, वहां रजिस्ट्रेशन नंबर या Advanced Search चाहिए।
- PMAY 2.0 असल में Interest Subsidy Scheme (ISS) है, सितंबर 2024 से शुरू हुई और 2029 तक चलेगी।
- PMAY 2.0 की सब्सिडी 5 बराबर सालाना किस्तों में मिलती है, हर किस्त ₹36,000 की होती है।
- किस्त तभी मिलती है जब लोन एक्टिव हो और उसका 50% से ज़्यादा हिस्सा अभी बाकी हो।
आधार नंबर से आवास योजना स्टेटस कैसे चेक करें?
आधार नंबर से आवास योजना स्टेटस चेक करने का तरीका इस बात पर निर्भर करता है कि आवेदन ग्रामीण योजना (PMAY-G) में हुआ है या शहरी योजना (PMAY-U) में, दोनों का सिस्टम अलग-अलग तरीके से काम करता है।
PMAY Urban में आधार नंबर अकेले भी स्टेटस दिखाने के लिए काफी है, जबकि PMAY Gramin में आधार नंबर सिर्फ पहचान जोड़ने के लिए इस्तेमाल होता है, सीधी खोज के लिए रजिस्ट्रेशन नंबर ही चाहिए होता है। यही वजह है कि बहुत से लोग गलती से PMAY-G पोर्टल पर सिर्फ आधार नंबर डालकर खोजते रह जाते हैं और उन्हें कोई नतीजा नहीं मिलता।
PMAY Urban में आधार नंबर से स्टेटस कैसे ट्रैक करें?
PMAY Urban का स्टेटस ट्रैक करने के लिए pmaymis.gov.in पर “Track Application Status” पेज खोलें, यहीं से आधार नंबर के ज़रिए सीधी खोज होती है।
वहां “Search by Aadhaar Number” ऑप्शन चुनें, अपना आधार नंबर और नाम डालें, फिर मोबाइल पर आया OTP भरकर सबमिट करें, इससे आवेदन की मौजूदा स्थिति, सैंक्शन की जानकारी और सब्सिडी की डिटेल तुरंत सामने आ जाती है। अगर आधार नंबर से नतीजा न मिले, तो Assessment ID या रजिस्टर्ड मोबाइल नंबर से भी वही जानकारी खोजी जा सकती है, यह तीनों तरीके एक-दूसरे के विकल्प के तौर पर काम करते हैं।
PMAY Gramin में सिर्फ आधार से स्टेटस क्यों नहीं चलता?
PMAY Gramin के पोर्टल पर आधार नंबर से सीधी सर्च की सुविधा नहीं दी गई है, इसकी बड़ी वजह यह है कि ग्रामीण योजना का पूरा रिकॉर्ड रजिस्ट्रेशन नंबर के आधार पर बना है, आधार सिर्फ बैंक खाते से जुड़ा एक पहचान नंबर है।
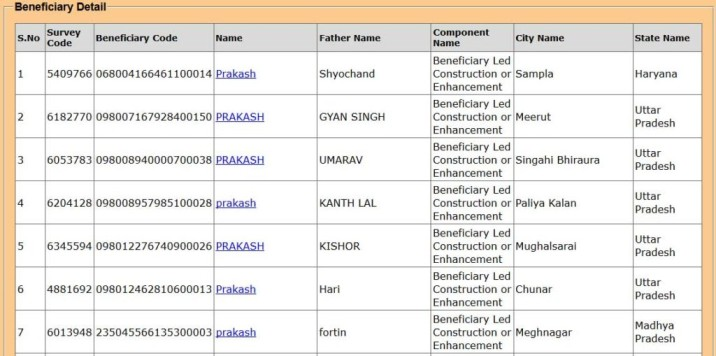
अगर रजिस्ट्रेशन नंबर याद नहीं है, तो pmayg.dord.gov.in पर “Advanced Search” खोलकर राज्य, ज़िला, ब्लॉक, पंचायत चुनें, फिर अपना नाम और पिता का नाम डालकर खोजें, इससे बिना आधार या रजिस्ट्रेशन नंबर के भी रिकॉर्ड मिल जाता है। UMANG ऐप के ज़रिए भी रजिस्ट्रेशन नंबर डालकर वही जानकारी मोबाइल पर देखी जा सकती है, इसकी पूरी प्रक्रिया हमारी PMAY लिस्ट 2026 कैसे चेक करें वाली रिपोर्ट में विस्तार से बताई गई है।
मैं PM आवास योजना 2.0 का स्टेटस कैसे चेक करूं?
PM आवास योजना 2.0 असल में एक नई Interest Subsidy Scheme (ISS) है, जो सितंबर 2024 से होम लोन पर लागू हुई है, इसका स्टेटस चेक करने का तरीका सामान्य PMAY-U स्टेटस चेक जैसा ही है, बस सब्सिडी की मंज़ूरी बैंक और NHB के स्तर पर अलग से होती है। आवास एवं शहरी कार्य मंत्रालय की आधिकारिक प्रेस विज्ञप्ति के मुताबिक, यह ISS वर्टिकल NHB और लोन देने वाली संस्थाओं के बीच हुए समझौतों के ज़रिए लागू किया जा रहा है।
स्टेटस देखने के लिए वही pmaymis.gov.in वाला Track Application Status पेज इस्तेमाल होता है, आधार नंबर, Assessment ID या मोबाइल नंबर में से कोई भी एक डालकर खोजा जा सकता है। इसके अलावा जिस बैंक या हाउसिंग फाइनेंस कंपनी से लोन लिया गया है, वहां से भी सब्सिडी क्लेम की स्थिति की पुष्टि की जा सकती है, क्योंकि सब्सिडी की असली मंज़ूरी बैंक के आवेदन भेजने के बाद ही शुरू होती है।
पीएम आवास योजना 2.0 के पैसे कब आएंगे?
पीएम आवास योजना 2.0 के तहत ज़्यादा से ज़्यादा ₹1.80 लाख की सब्सिडी मिलती है, और यह पूरी रकम एक साथ नहीं बल्कि 5 बराबर सालाना किस्तों में आती है, हर किस्त ₹36,000 की होती है।
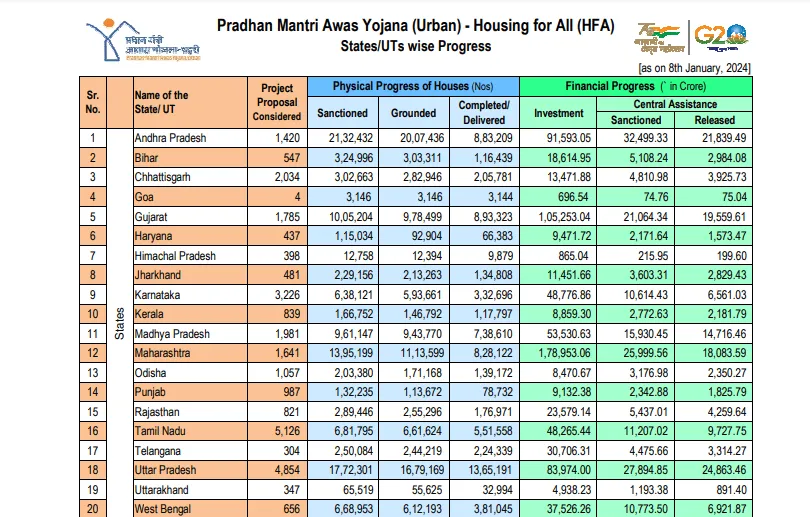
यह किस्त तभी जारी होती है जब लोन एक्टिव हो यानी न तो डिफॉल्ट हुआ हो और न ही NPA घोषित हुआ हो, और लोन का 50% से ज़्यादा मूलधन अभी बकाया हो। इसका मतलब है कि जो लोग लोन जल्दी चुका देते हैं, उनकी बाकी बची किस्तें रुक सकती हैं, क्योंकि योजना का मकसद लंबी अवधि तक ब्याज में राहत देना है। NHB (नेशनल हाउसिंग बैंक) हर साल यह किस्त सीधे बैंक के ज़रिए लोन खाते में जमा कराता है, इसलिए किस्त की सही तारीख हर बैंक और हर लोन के हिसाब से अलग हो सकती है।
PMAY 2.0 की पात्रता और लोन-लिमिट क्या है?
PMAY 2.0 यानी Interest Subsidy Scheme में आवेदन करने से पहले आय और लोन की सीमाएं जान लेना ज़रूरी है, क्योंकि इनसे बाहर के मामलों में सब्सिडी नहीं मिलती।
EWS यानी आर्थिक रूप से कमज़ोर वर्ग के लिए सालाना आय सीमा ₹3 लाख, LIG यानी निम्न आय वर्ग के लिए ₹6 लाख और MIG यानी मध्यम आय वर्ग के लिए ₹9 लाख तय की गई है। सब्सिडी सिर्फ ₹25 लाख तक के होम लोन पर मिलती है, वह भी तब जब घर की कीमत ₹35 लाख से ज़्यादा न हो, और ब्याज में राहत लोन के पहले ₹8 लाख हिस्से पर सालाना 4% की दर से, अधिकतम 12 साल तक मिलती है। सरकारी योजनाओं से जुड़ी एक और रिपोर्ट के लिए, हमारी कर्मचारी भविष्य निधि वेतन सीमा बढ़ोतरी वाली खबर भी पढ़ी जा सकती है।
ज़्यादा सरकारी योजनाओं से जुड़ी खबरों के लिए हमारा National सेक्शन देखें।
अक्सर पूछे जाने वाले सवाल
PMAY 2.0 आधिकारिक तौर पर कब शुरू हुई थी?
PMAY 2.0 की Interest Subsidy Scheme सितंबर 2024 में शुरू हुई थी, और 1 सितंबर 2024 या उसके बाद मंज़ूर हुए होम लोन इसमें पात्र माने जाते हैं।
यह योजना कब तक चलेगी?
सरकार ने इसे 5 साल के लिए मंज़ूरी दी है, यानी यह वित्त वर्ष 2024-25 से 2028-29 तक लागू रहेगी।
अगर लोन NPA हो जाए तो क्या बाकी किस्तें रुक जाएंगी?
हां, सब्सिडी की अगली किस्तें सिर्फ तभी जारी होती हैं जब लोन एक्टिव हो, अगर लोन NPA घोषित हो जाए तो आगे की किस्तें रुक सकती हैं।
Assessment ID कहां से मिलता है?
यह ID होम लोन आवेदन के समय या PMAY-U पोर्टल पर पहली बार आवेदन दर्ज करते समय मिलती है, इसे सुरक्षित रखना ज़रूरी है क्योंकि भविष्य में स्टेटस चेक करने के काम आती है।
क्या PMAY Gramin में भी इसी तरह सालाना किस्तें मिलती हैं?
नहीं, PMAY Gramin में पैसा सीधे DBT के ज़रिए आधार-लिंक्ड बैंक खाते में मकान बनने की प्रगति के हिसाब से किस्तों में जाता है, यह PMAY 2.0 की सालाना सब्सिडी किस्त से अलग सिस्टम है।
